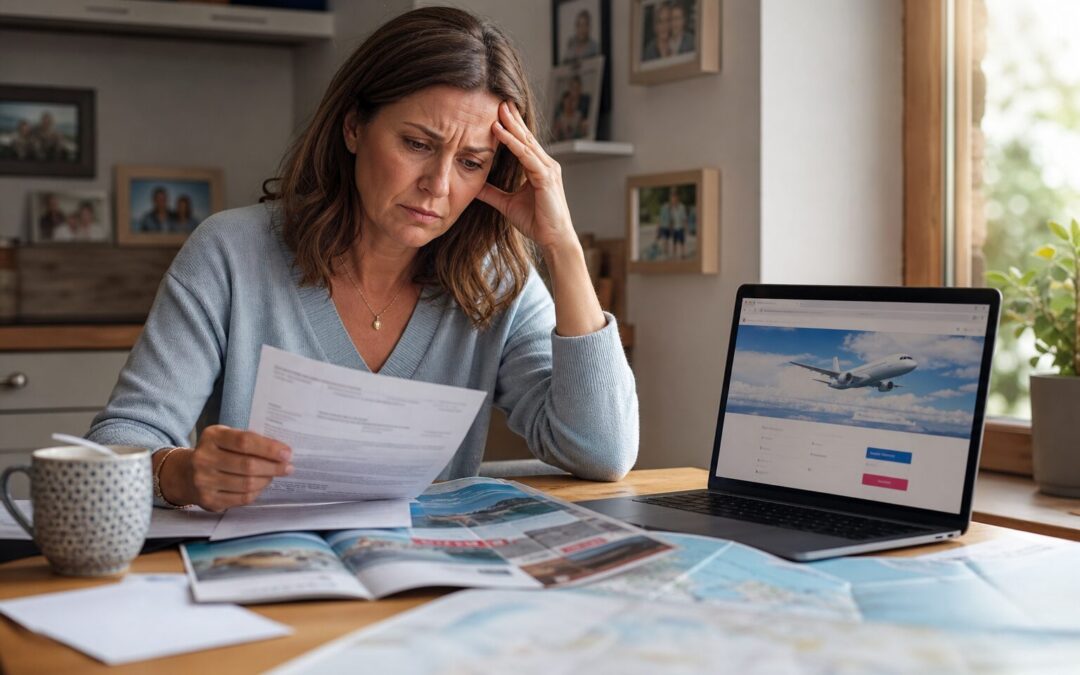
Drei Wochen vor der Abreise liegt die Diagnose auf dem Tisch: eine Knie-OP, die verschoben werden muss, oder ein Elternteil, das plötzlich pflegebedürftig wird. Die gebuchte Pauschalreise für 2.400 Euro ist damit hinfällig, und ohne Reiserücktrittsversicherung bleibt meist nur die Stornogebühr des Veranstalters, die kurz vor Abflug schon bei 80 bis 90 Prozent des Reisepreises liegen kann. Genau in diesem Moment zeigt sich, ob sich die paar Euro Prämie gelohnt haben oder nicht.
Die kurze Antwort vorweg: Eine Reiserücktrittsversicherung lohnt sich vor allem dann, wenn die Reise teuer ist, lange im Voraus gebucht wurde und du aus gesundheitlichen oder familiären Gründen ein reales Risiko siehst, sie nicht antreten zu können. Bei einer 300-Euro-Städtereise mit flexibler Stornobedingung ist der Nutzen gering. Bei einer 6.000-Euro-Fernreise mit Non-Refund-Tarif, gebucht acht Monate vorher, sieht die Rechnung anders aus. Die Versicherung ersetzt in der Regel die Stornokosten, die der Reiseveranstalter oder das Hotel einbehält, wenn du aus einem versicherten Grund – etwa unerwartete schwere Erkrankung, Unfall, Tod eines nahen Angehörigen oder Jobverlust – nicht reisen kannst. Nicht versichert sind dagegen Ängste, geänderte Meinung oder vorhersehbare Ereignisse, die schon bei Vertragsschluss bekannt waren.
Wichtig für die Kalkulation ist die Staffelung der Stornogebühren, die fast jeder Reiseveranstalter in seinen AGB festlegt. Üblich sind Werte, die mit 15 bis 20 Prozent bei früher Stornierung beginnen und in den letzten ein bis drei Tagen vor Abreise auf 75 bis 95 Prozent steigen. Bei Flügen, insbesondere bei Economy-Light-Tarifen großer Airlines, ist häufig gar keine Erstattung vorgesehen, sondern nur eine Umbuchung gegen Gebühr möglich. Wer eine solche Buchung ohne Versicherung storniert, verliert den Ticketpreis komplett. Genau diese Tarife sind es, bei denen eine Reiserücktrittsversicherung ihren Zweck am klarsten erfüllt, weil das Ausfallrisiko finanziell voll auf dich durchschlägt.
Die Prämien bewegen sich meist zwischen 3 und 8 Prozent des Reisepreises für Einzelreisen, wobei die genaue Höhe vom Alter der Reisenden, vom gewählten Tarif und vom Land des Anbieters abhängt. Für Vielreisende gibt es Jahrespolicen, die alle Reisen eines Kalenderjahres bis zu einer bestimmten Reisepreis-Obergrenze abdecken und sich oft schon ab der zweiten oder dritten Reise im Jahr rechnen. Wer regelmäßig zwei bis drei Reisen jährlich bucht, sollte eine Jahresversicherung gegen die Summe der Einzelprämien rechnen, statt jede Reise separat abzusichern. Ein Taschenrechner und die tatsächlichen Buchungszahlen des letzten Jahres verraten hier mehr als jede Faustregel.
Ein Punkt, der in der Praxis oft übersehen wird, ist die Frist zwischen Buchung und Abschluss der Versicherung. Viele Anbieter verlangen, dass die Police innerhalb weniger Tage nach der Reisebuchung abgeschlossen wird, teils sind es 7, teils 14 oder 30 Tage. Wer erst kurz vor der Abreise merkt, dass er absichern möchte, kommt bei manchen Tarifen gar nicht mehr infrage oder muss auf eingeschränkte Bedingungen zurückgreifen. Es lohnt sich deshalb, die Entscheidung für oder gegen eine Reiserücktrittsversicherung direkt bei der Buchung zu treffen und nicht erst Wochen später.
Ebenso wichtig ist der Blick in die Ausschlüsse. Vorerkrankungen, die bereits vor Vertragsabschluss bestanden und sich absehbar verschlechtern konnten, sind bei den meisten Anbietern nicht mitversichert, sofern keine explizite Klausel dazu im Vertrag steht. Schwangerschaftsbedingte Komplikationen werden unterschiedlich behandelt – manche Tarife schließen sie grundsätzlich aus, andere versichern sie ab einem bestimmten Zeitpunkt der Schwangerschaft mit. Auch Pandemie- oder Epidemie-bedingte Absagen sind je nach Anbieter unterschiedlich geregelt, seit den Erfahrungen der vergangenen Jahre haben viele Versicherer hier eigene Klauseln eingeführt, die im Kleingedruckten stehen und vor Abschluss gelesen werden sollten.
In diesem Zusammenhang lohnt sich auch ein Blick auf diesen Artikel zum Thema: Reisebudget.
Neben der reinen Rücktrittsversicherung gibt es kombinierte Pakete, die zusätzlich einen Reiseabbruch während der Reise selbst abdecken, etwa wenn du wegen eines Notfalls vorzeitig zurückreisen musst und dadurch bereits bezahlte Leistungen verfällst oder zusätzliche Kosten für die Rückreise entstehen. Diese Kombination ist besonders bei Fernreisen mit mehreren Stationen sinnvoll, weil hier ein einzelner Ausfall – etwa eine verpasste Anschlussbuchung – schnell mehrere hundert Euro an Folgekosten auslöst. Bei einer einfachen Pauschalreise mit einem Hotel und Rückflug ist der Zusatznutzen dagegen überschaubarer.
Ein Vergleich der Anbieter zahlt sich aus, weil die Selbstbeteiligung und die maximale Erstattungssumme stark variieren. Manche Tarife erstatten ohne Selbstbeteiligung bis zur vollen Reisesumme, andere setzen eine Obergrenze von beispielsweise 5.000 oder 10.000 Euro pro Person und Jahr, was bei sehr teuren Reisen wie Kreuzfahrten oder Luxusrundreisen zu knapp werden kann. Wer eine Reise für über 5.000 Euro pro Person bucht, sollte gezielt nach der Deckungssumme fragen und nicht automatisch von einer vollen Erstattung ausgehen. Auch die Bearbeitungsdauer im Schadensfall unterscheidet sich: Bei manchen Versicherern dauert die Erstattung wenige Wochen, bei anderen mehrere Monate, was bei knapper Liquidität relevant sein kann.
Kreditkarten mit eingebautem Reiseschutz bieten oft eine Grundabsicherung, die aber selten so weit reicht wie eine eigenständige Reiserücktrittsversicherung. Häufig ist die Deckungssumme niedriger, die Bedingungen sind enger gefasst, und der Schutz greift nur, wenn die gesamte Reise mit eben dieser Karte bezahlt wurde. Bevor du auf eine separate Versicherung verzichtest, weil die Kreditkarte ohnehin einen Schutz mitbringt, solltest du die Vertragsbedingungen der Karte tatsächlich durchlesen und nicht nur auf den Werbehinweis vertrauen.
Passend dazu haben wir einen weiteren Beitrag zum Thema: anreise raja ampat.
Für Reisen außerhalb Europas kommt ein weiterer Aspekt hinzu: die Auslandskrankenversicherung, die mit der Reiserücktrittsversicherung oft verwechselt, aber getrennt abgeschlossen wird. Während die Rücktrittsversicherung die Kosten vor Reiseantritt abdeckt, übernimmt die Auslandskrankenversicherung medizinische Behandlungen während der Reise. Beide Policen ergänzen sich, ersetzen sich aber nicht gegenseitig. Wer sich zu Einreisebestimmungen, notwendigen Impfungen oder aktuellen Sicherheitshinweisen für ein bestimmtes Reiseland informieren möchte, findet verlässliche und aktuelle Angaben beim Auswärtigen Amt sowie bei der Botschaft des jeweiligen Ziellandes, da sich solche Vorgaben kurzfristig ändern können und vor jeder Buchung geprüft werden sollten.
Bevor du deine nächste Reise buchst, lohnt sich ein kurzer Realitätscheck: Wie hoch ist der Reisepreis, wie sind die Stornobedingungen des Veranstalters gestaffelt, und wie wahrscheinlich ist es aus deiner persönlichen Lebenssituation heraus, dass etwas dazwischenkommt. Aus diesen drei Antworten ergibt sich ziemlich verlässlich, ob eine Reiserücktrittsversicherung für diese konkrete Reise Geld wert ist oder ob du das Risiko besser selbst trägst.
Häufig gestellte Fragen
Was deckt eine Reiserücktrittsversicherung ab?
Eine Reiserücktrittsversicherung deckt in der Regel die Stornokosten ab, die bei einer Absage der Reise anfallen. Dies gilt insbesondere bei unerwarteten Ereignissen wie Krankheit oder Unfall.
Wann lohnt sich eine Reiserücktrittsversicherung?
Eine Reiserücktrittsversicherung lohnt sich besonders bei teuren Reisen oder wenn du gesundheitliche Risiken hast, die eine Absage wahrscheinlich machen könnten.
Gibt es Ausschlüsse bei der Reiserücktrittsversicherung?
Ja, häufig sind Vorerkrankungen, geänderte Meinungen oder vorhersehbare Ereignisse von der Versicherung ausgeschlossen. Es ist wichtig, die Bedingungen genau zu lesen.
Wie hoch sind die Prämien für eine Reiserücktrittsversicherung?
Die Prämien liegen meist zwischen 3 und 8 Prozent des Reisepreises. Die genaue Höhe hängt von verschiedenen Faktoren ab, wie dem Alter der Reisenden und dem gewählten Tarif.
Was ist der Unterschied zwischen Reiserücktrittsversicherung und Auslandskrankenversicherung?
Die Reiserücktrittsversicherung deckt Kosten vor Reiseantritt ab, während die Auslandskrankenversicherung medizinische Behandlungen während der Reise übernimmt.
* Partnerprogrammhinweis: Wir erhalten ggf. eine Werbekostenvergütung, die uns hilft, dieses Angebot zu betreiben. Für dich entstehen keine Mehrkosten.